A'proPOS ein Produkt derHB Concepts GmbH

Anwendungsfälle

Was passiert,
wenn …

Nicht was das System kann, sondern was im Laden tatsächlich vorkommt. Zwölf Situationen, Schritt für Schritt — und dazu jeweils der eine Satz, warum es so und nicht anders gebaut ist.
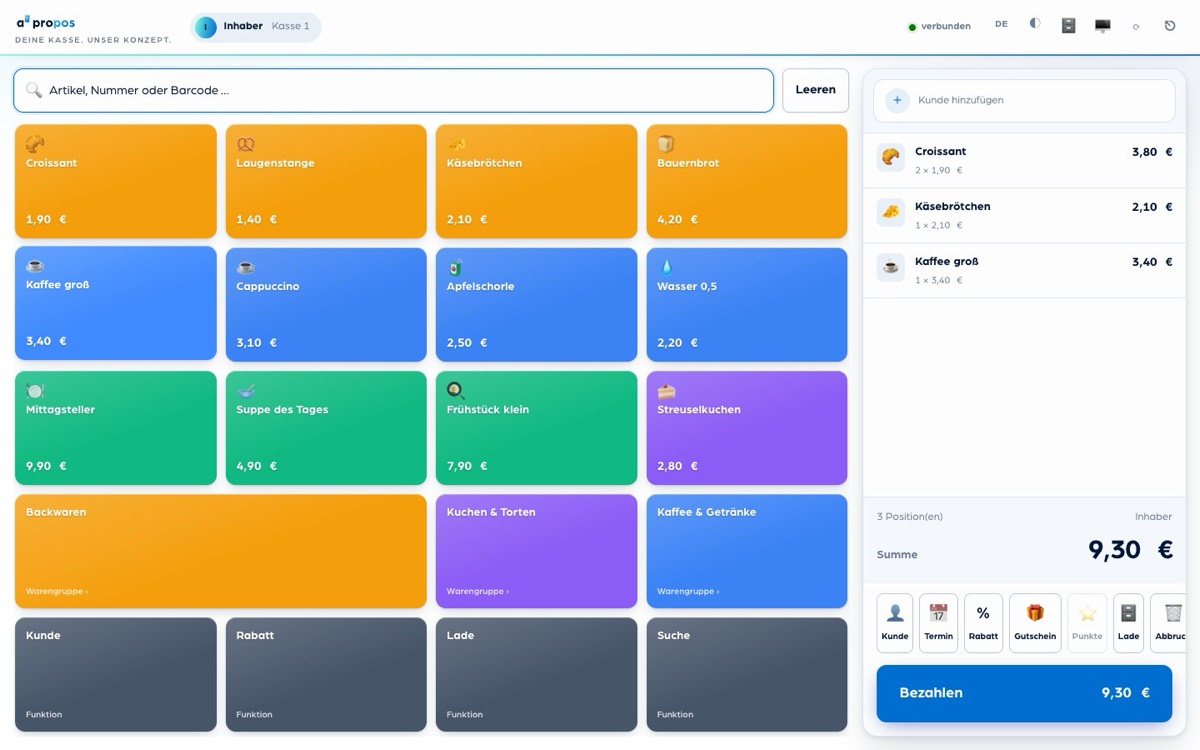
Die Kassenoberfläche von A'proPOS mit Warenkacheln und Bon

Zwölf Fälle, die an genau dieser Oberfläche entschieden werden

Fall 01

Der Kunde zahlt die Hälfte bar, den Rest mit Karte

Klingt banal, ist es nicht: Viele Kassen kennen genau eine Zahlart je Beleg. Dann werden zwei Bons gedruckt — und der Kassensturz stimmt abends nicht mehr.

  1. Die Positionen stehen auf einem Beleg.
  2. Beim Bezahlen wird der erste Teilbetrag als bar erfasst, der Rest geht ans Kartenterminal.
  3. Der Beleg trägt zwei Zahlungszeilen, das Kassenbuch bekommt nur den Barteil.
  4. Der Kartenteil läuft auf das Geldtransitkonto, nicht in die Lade.

Warum so: Ohne diese Trennung stimmt der Kassenbestand nie — und genau daran scheitert die Kassensturzfähigkeit, die bei einer Nachschau als Erstes geprüft wird.

Fall 02

Ein Bon war falsch und muss weg

Der Klassiker: falscher Artikel, falscher Preis, oder der Kunde springt an der Kasse ab. „Weg“ heißt in einer Kasse aber nie „gelöscht“.

  1. Der Beleg wird storniert, mit Grund und Kassierer.
  2. Beide Vorgänge bleiben im Belegjournal stehen — der ursprüngliche und der Storno.
  3. Die Hashkette bleibt unversehrt, weil nichts entfernt, sondern etwas hinzugefügt wird.
  4. Im Z-Bericht taucht der Storno als eigene Zahl auf, nicht als stille Korrektur.

Warum so: Ein Beleg, der spurlos verschwindet, ist der häufigste Grund für eine Hinzuschätzung. Wir berichtigen Belege, nie das Journal.

Fall 03

Retoure — ohne dass der Kunde den Bon dabeihat

Er hat ihn weggeworfen, aber die Karte, mit der er gezahlt hat, oder das Datum weiß er noch.

  1. Beleg über Nummer, Datum, Betrag oder den QR-Code auf dem digitalen Bon suchen.
  2. Positionen auswählen, die zurückgehen — auch nur eine von fünf.
  3. Erstattung wahlweise bar, auf die Karte oder als Gutschein mit Restwert.
  4. Der Bestand wird im selben Moment zurückgebucht, nicht abends.

Warum so: Die Retoure hängt am ursprünglichen Beleg. Dadurch stimmen Steueraufteilung und Erlöskonto automatisch — bei einer freien Rückgabe müsste jemand raten.

Fall 04

Der Prüfer steht im Laden

Kassennachschau nach § 146b AO: unangekündigt, oft mitten im Geschäft. Was jetzt zählt, ist, wie schnell Sie etwas vorlegen können.

  1. DSFinV-K-Ausleitung als ZIP für den gewünschten Zeitraum — Dateinamen und Spalten aus der Spezifikation, die die Prüfsoftware erwartet.
  2. Z-Berichte mit Kettenprüfung: Ein Klick zeigt, dass kein Abschluss nachträglich verändert wurde.
  3. Verfahrensdokumentation und Kassenbuch stehen im Back Office bereit.
  4. Auf jedem Beleg stehen Seriennummer, Signaturzähler und Zeit der TSE.

Warum so: Nicht die Software ist konform, sondern der Betrieb. Wir liefern die Nachweise — vorlegen und erklären müssen Sie sie.

Fall 05

Zwischen zwei Kunden wechselt die Schicht

In der Bäckerei fünfmal am Vormittag. Wenn das dreißig Sekunden dauert, kostet es jeden Tag eine Viertelstunde.

  1. Abmelden, vierstellige PIN eintippen — die Kasse meldet nach der vierten Ziffer selbst an.
  2. Jeder Beleg trägt den Kassierer, der ihn gebucht hat.
  3. Ein X-Bericht zeigt den Zwischenstand, ohne die Schicht zu schließen.
  4. Die Rechte kommen mit: Wer keinen Rabatt geben darf, sieht die Taste nicht — und die Schnittstelle weist ihn ebenfalls ab.

Warum so: Die Kasse vergibt bei der Anmeldung einen echten Gerätenachweis. Vorher gab es nur die Kassiererdaten zurück, und der Server glaubte danach jedem.

Fall 06

Inventur, ohne den Laden zu schließen

Zählen bei laufendem Betrieb ist der Normalfall — der Sonntag mit Zettel und Kugelschreiber ist die Ausnahme.

  1. Zählliste anlegen, wahlweise für eine Warengruppe oder einen Standort.
  2. Mit Handgerät oder Telefon scannen und zählen; die Kamera tut es auch.
  3. Die Kasse rechnet die Differenz gegen den Buchbestand.
  4. Buchen — die Abweichung landet mit Grund im Lagerprotokoll, nicht im Nirgendwo.

Warum so: Gezählt wird pro Position. Eine Summe einzutragen ist keine Zählung, sondern eine Schätzung mit Nachkommastelle.

Fall 07

Der Kunde bestellt etwas, das nicht da ist

Sonderbestellung, Anzahlung, Abholung in zehn Tagen. Ein Bon wäre hier falsch — bezahlt ist noch nichts geliefert.

  1. Es entsteht ein Auftrag, kein Beleg. Der Auftrag lebt vor dem Bon.
  2. Anzahlung wird erfasst und ist als solche erkennbar.
  3. Bei Wareneingang wird der Auftrag als „bereit“ geführt, der Kunde bekommt Bescheid.
  4. Erst die Übergabe erzeugt genau einen Bon über den vollen Betrag.

Warum so: Auftrag und Bon zusammenzulegen hieße, den Bon offen zu halten — und damit die Belegkette zu verwässern.

Fall 08

Ein Gutschein wird eingelöst, aber nicht ganz

50-Euro-Gutschein, Einkauf über 32,80 €. Die Frage ist, was mit dem Rest passiert.

  1. Der Gutschein wird gescannt oder über die Nummer gesucht.
  2. Der Einkauf wird verrechnet, der Restwert bleibt auf dem Gutschein.
  3. Der Bon weist Einlösung und Restwert aus.
  4. Bei Verlust wird die Nummer gesperrt, der Restwert bleibt erhalten.

Warum so: Ein verkaufter Gutschein ist kein Umsatz, sondern eine Verbindlichkeit. Die Auswertung zeigt, wie viel davon noch offen im Umlauf ist.

Fall 09

Ein Stammkunde steht vor Ihnen — und hat keine Karte

Er kauft seit zwei Jahren, war letzten Monat viermal da, und niemand hat ihn je gefragt.

  1. Beim Klick auf den Kunden prüft die Kasse Ihre Regel: Umsatz oder Bonzahl in einem Zeitraum.
  2. Trifft sie zu und es gibt noch keine Karte, erscheint ein Hinweis an der Kasse.
  3. Karte anlegen dauert einen Klick; sie wandert auf Wunsch in Apple oder Google Wallet.
  4. Die Kundenakte merkt sich ab dann Käufe, Vorlieben und Wiedervorlagen.

Warum so: Die Regel läuft im Hintergrund über alle Kunden. Wer wartet, bis der Kassierer daran denkt, wartet vergeblich.

Fall 10

Feierabend: der Tag muss zugemacht werden

Zählen, abschließen, buchen. Der Teil, der abends niemanden mehr interessiert — und morgens beim Steuerberater umso mehr.

  1. Kassensturz mit Zählung in Stückelung; die Summe rechnet die Kasse.
  2. Der Z-Bericht wird beim Abschluss eingefroren und an den vorigen gekettet.
  3. Die Tageslosung geht je Kasse und Steuersatz in den DATEV-Stapel — mit fester Belegnummer, damit ein zweiter Versuch erkennbar ist.
  4. Unbare Zahlungen laufen auf das Geldtransitkonto, nicht auf die Kasse.

Warum so: Ein Bon, der später aus dem Offline-Speicher nachfließt, kann einen gedruckten Z-Bericht nicht mehr rückwirkend verändern. Genau dafür wird eingefroren.

Fall 11

Die Aktion soll am Montag um sechs starten

Nicht wenn jemand daran denkt, sondern zum Stichtag — und am Sonntagabend soll noch der alte Preis gelten.

  1. Aktion mit Zeitfenster anlegen: Rabatt, Aktionspreis, „3 für 2“ oder Coupon.
  2. Optional auf Warengruppe, Kundengruppe oder Filiale eingrenzen.
  3. Die Kasse rechnet ab dem Stichtag die für den Kunden günstigste Kombination.
  4. Nach Ablauf gilt wieder der Stammpreis — ohne dass jemand etwas zurückstellt.

Warum so: Preise von Hand umzuschreiben ist der sicherste Weg, sie auch von Hand zu vergessen.

Fall 12

Die zweite Kasse kommt dazu

Der Laden wächst, oder es öffnet eine zweite Filiale. Die Frage ist, was das kostet und was dabei durcheinandergerät.

  1. Kasse im Back Office anlegen, Layout übernehmen, Gerät anmelden.
  2. Stammdaten sind dieselben — Artikel, Preise, Kunden, Aktionen.
  3. Kassenbuch, Abschluss und Belegkette bleiben getrennt.
  4. Es kostet den Grundpreis. Nicht noch einmal jedes Modul.

Warum so: Wer Module je Kasse abrechnet, verdient daran, dass Sie wachsen. Wir lieber daran, dass Sie bleiben.

Ihr Fall ist nicht dabei? Rufen Sie an — +49 2151 387 12 50. Wir zeigen Ihnen in zehn Minuten, wie er in A'proPOS läuft.

Am schnellsten sehen Sie es selbst

Der Testzugang baut sich in etwa einer Minute auf — mit Beispielartikeln, damit Sie sofort kassieren, stornieren und abschließen können.